איך הופכים מערכת פיננסית מבוססת AI ואלגוריתמים מתקדמים לחוויית משתמש ברורה, נגישה ואמינה? בפרויקט עבור סטארטאפ הפינטק FINQ, נתבקשנו לבדוק כיצד אנשים מבינים מידע פנסיוני, מה גורם להם לאבד אמון במערכת ואיך אפשר לתרגם תובנות ממחקר משתמשים להחלטות מוצריות מדויקות.
לאחרונה השיק FINQ – סטארטאפ הפינטק מהבולטים והמדוברים בישראל – את מוצר האונליין החדש שלו, לאחר שסיימו להטמיע בשטח שורה ארוכה של שדרוגים, פיתוחים ויכולות מתקדמות. כעת, כשהמוצר המשודרג כבר פועל בהצלחה בשוק, זוהי הזדמנות מצוינת להציץ אל מאחורי הקלעים של התהליך.
בספטמבר 2024 ליווינו בסטודיו Salant ID את FINQ במחקר משתמשים ובאפיון תהליכים למוצר פנסיוני. את המחקר הובילה לולי הורן־עזרא, לצד אודי סלנט, שהוביל את האפיון המוצרי. המטרה הייתה להבין היכן המידע והפעולות במערכת אינם תואמים את ציפיות המשתמשים, ולתרגם את הפערים להמלצות מעשיות.
האתגר: להנגיש טכנולוגיה פיננסית מורכבת
עולם החיסכון הפנסיוני מלא במידע, מדדים ומונחים מקצועיים שרוב האנשים אינם פוגשים בחיי היומיום. תשואות, מסלולי השקעה, רמות סיכון והרכבי נכסים הם רק חלק מהנתונים שצריך להבין כדי לקבל החלטות פיננסיות מושכלות. עבור משתמשים רבים, ריבוי האפשרויות והמידע דווקא מקשה על קבלת ההחלטות.
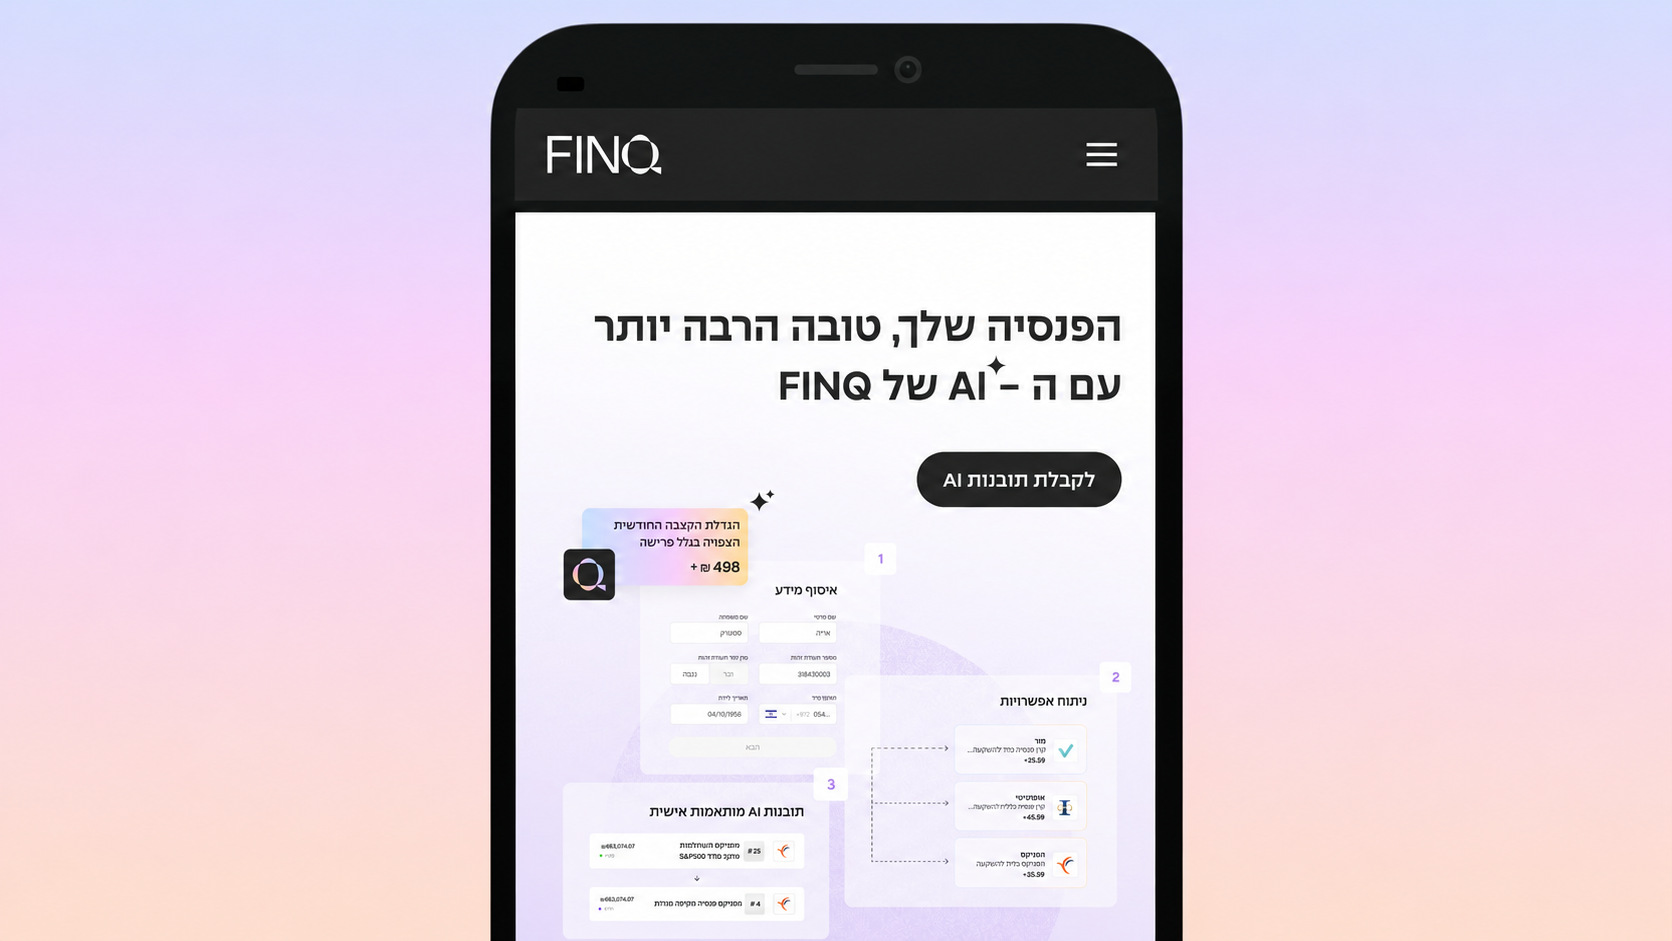
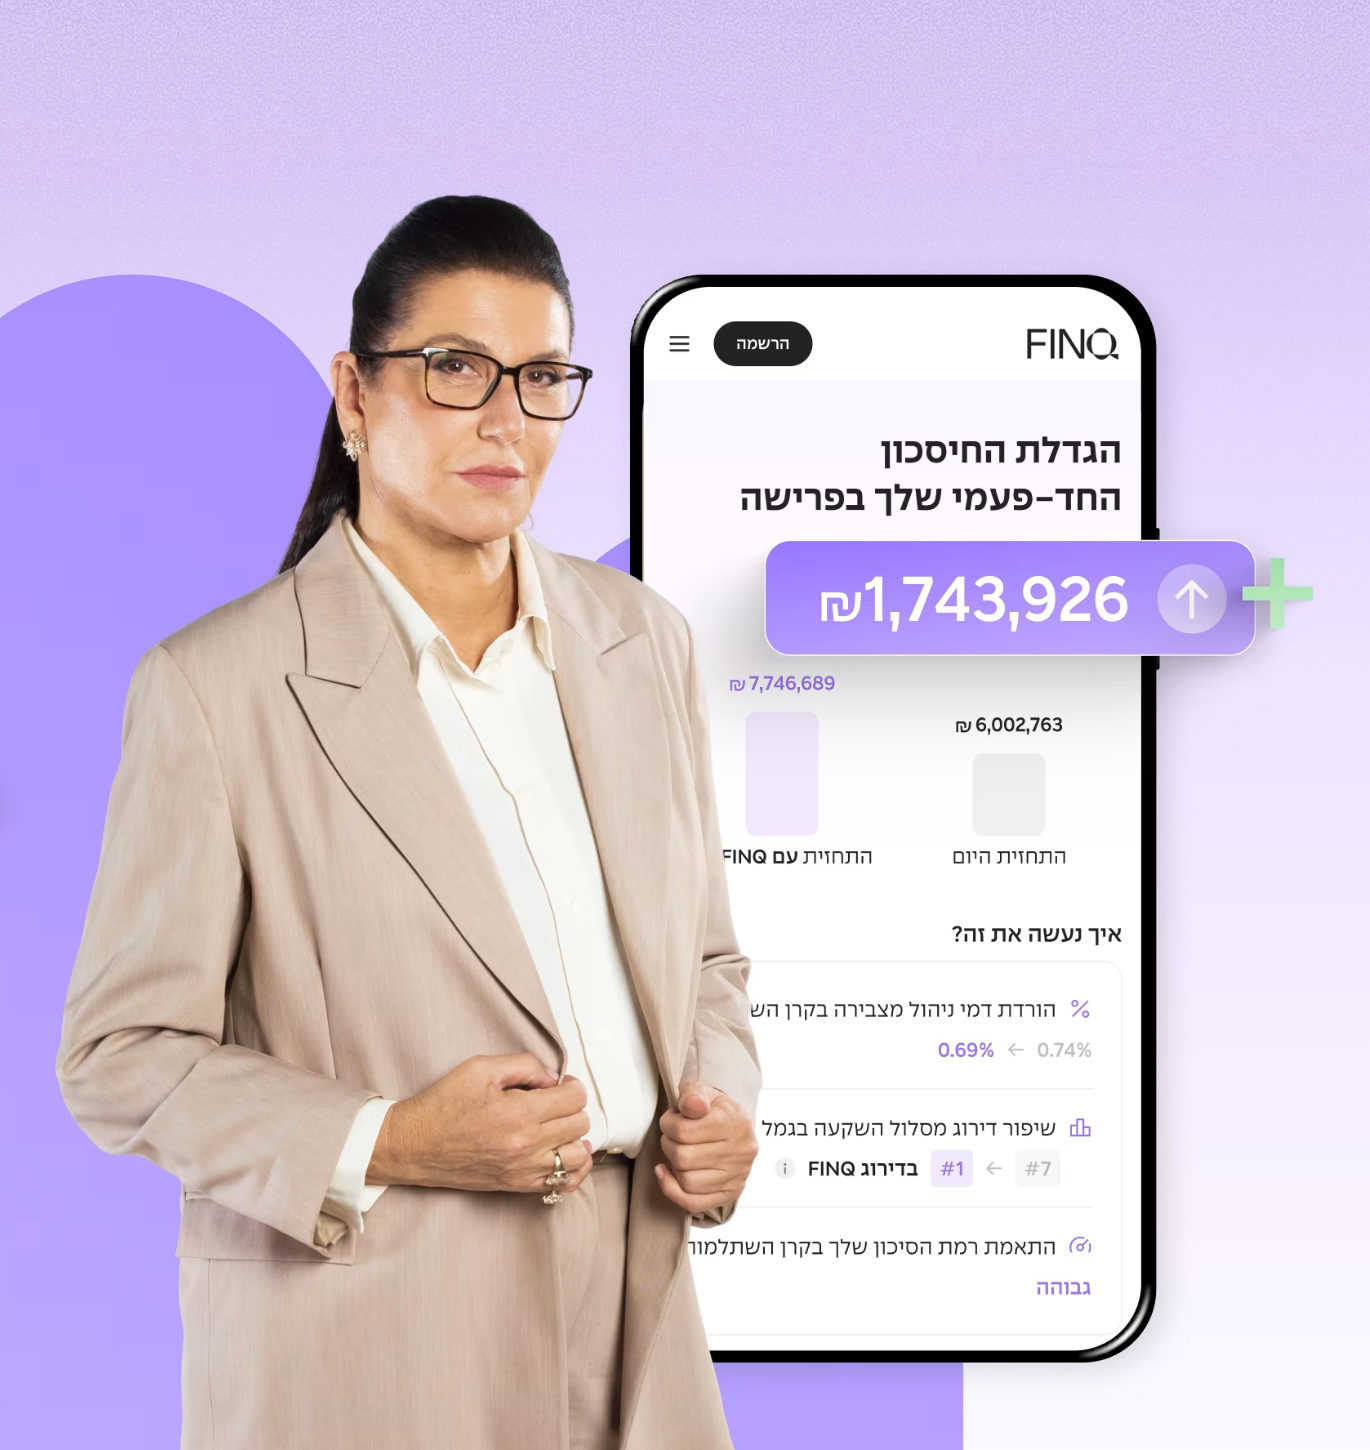
סטארטאפ הפינטק FINQ פועל להתמודד עם האתגר הזה באמצעות פלטפורמה המבוססת על בינה מלאכותית, אלגוריתמים מתקדמים וניתוח נתונים פיננסיים. המערכת מאפשרת למשתמשים לבחון ולהשוות מוצרים פנסיוניים, להבין את רמות הסיכון ולזהות מסלולי השקעה בהתאם למדדים שונים.
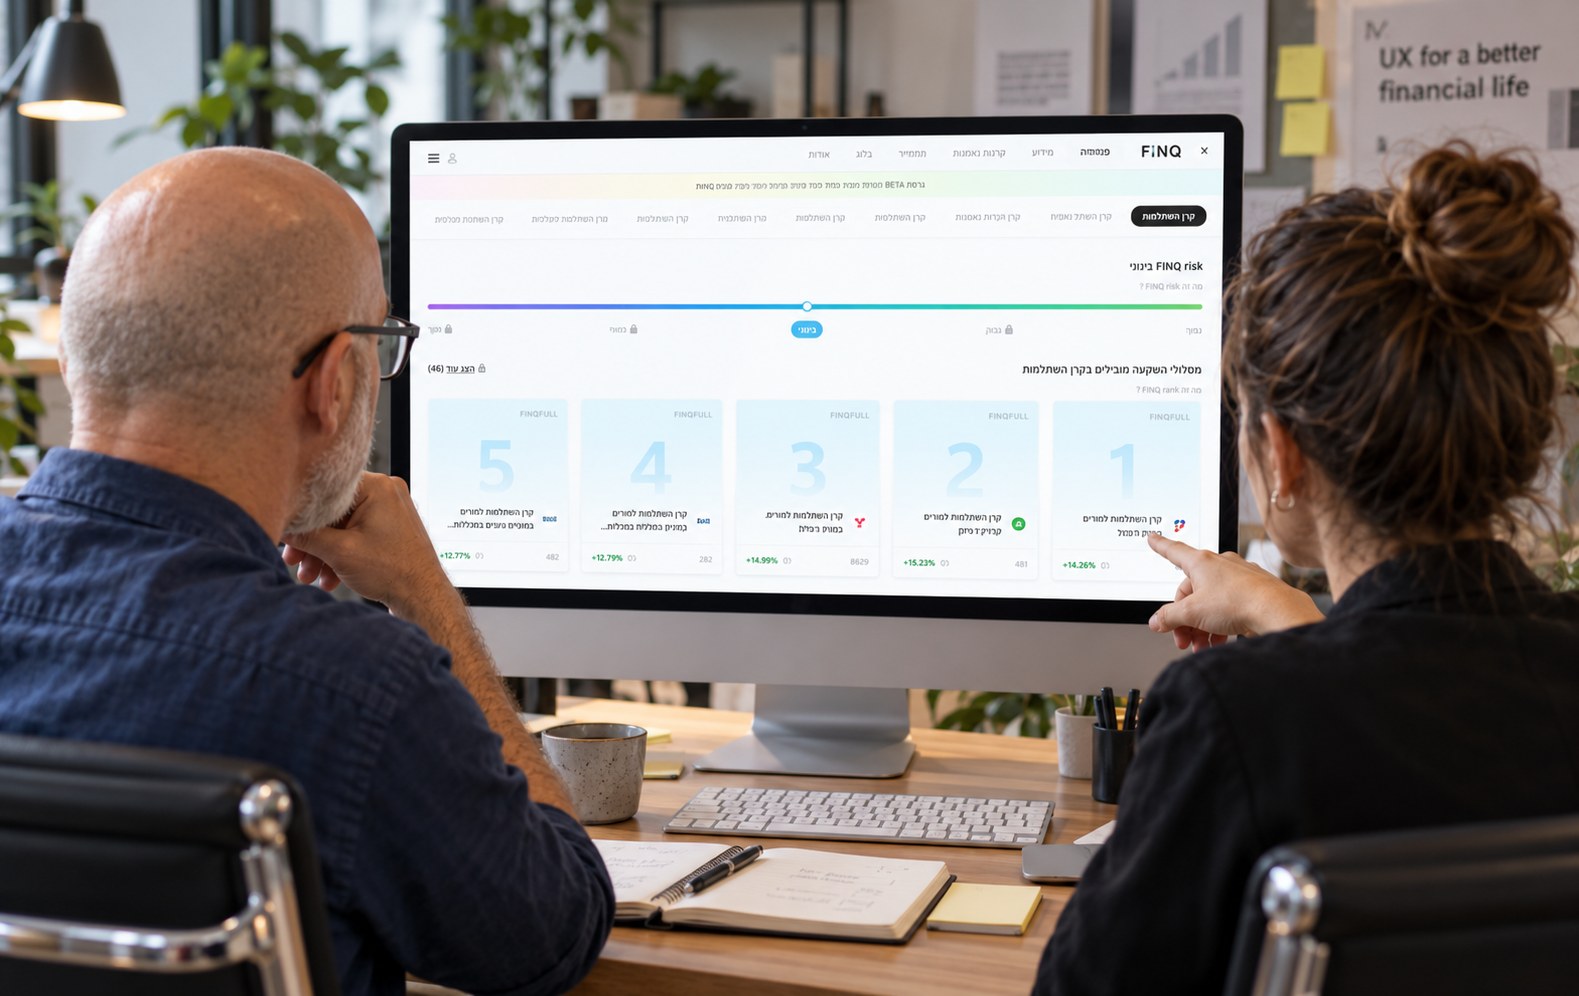
בלב הפלטפורמה נמצאים מדדים ייחודיים כמו FINQ rank, המדרג את איכות מסלולי ההשקעה על בסיס מספר פרמטרים, ו-FINQ risk, המסייע להבין את רמת הסיכון. במקום להסתמך על תשואות עבר בלבד, המערכת מבקשת לספק תמונה רחבה יותר שתתמוך בקבלת החלטות.
אלא שגם כאשר מאחורי המוצר עומדת טכנולוגיה מתקדמת, עולה שאלה חשובה:
מה קורה כשהמשתמשים לא מבינים את ההיגיון שמאחורי הנתונים וההמלצות שהמערכת מציגה?
להבין את המשתמשים, לא רק את המערכת
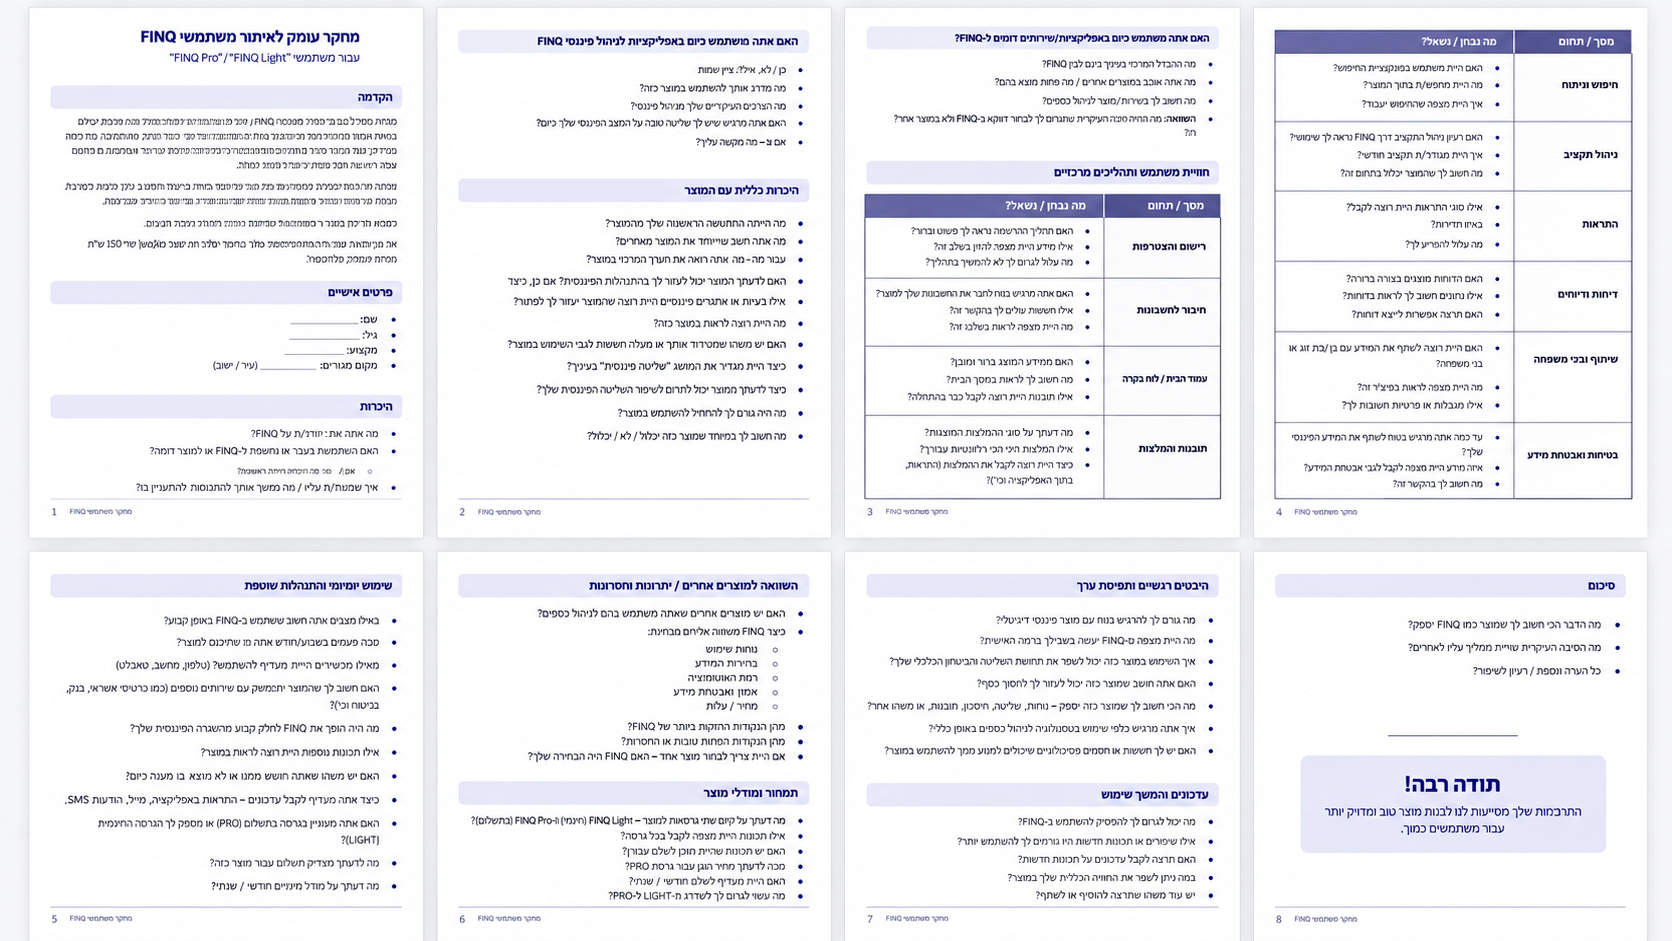
התהליך שילב הערכת מומחה (Heuristic Evaluation), ניתוח הממשק הקיים ו-24 ראיונות עומק ובדיקות שימושיות. המשתתפים כללו משתמשים פעילים בפלטפורמה, אנשים שלא הכירו אותה ומשתמשים שהפסיקו להשתמש בה, לצד רמות שונות של ידע ומעורבות פיננסית.
במהלך המפגשים המשתתפים התבקשו לבצע משימות מעשיות במערכת: לחפש מסלולי השקעה, להשוות בין מוצרים, לפרש דירוגים ולהתמצא בנתונים פיננסיים. במקביל, התבקשו להסביר מה הם מבינים מהמידע המוצג ומה הם מצפים שיקרה בעקבות הפעולות שלהם.
המטרה לא הייתה רק לזהות היכן המשתמשים נתקעים, אלא להבין מדוע. אילו הנחות הם מביאים איתם? מה נתפס בעיניהם כברור? ואילו פרטים בממשק דווקא יוצרים בלבול או חוסר אמון?
המחקר חשף פערים מעניינים בין הלוגיקה שעליה מבוססת המערכת לבין הדרך שבה אנשים מפרשים אותה בפועל.
כשהדירוג לא מסתדר עם התשואה: בעיית אמון שלא ציפינו לה
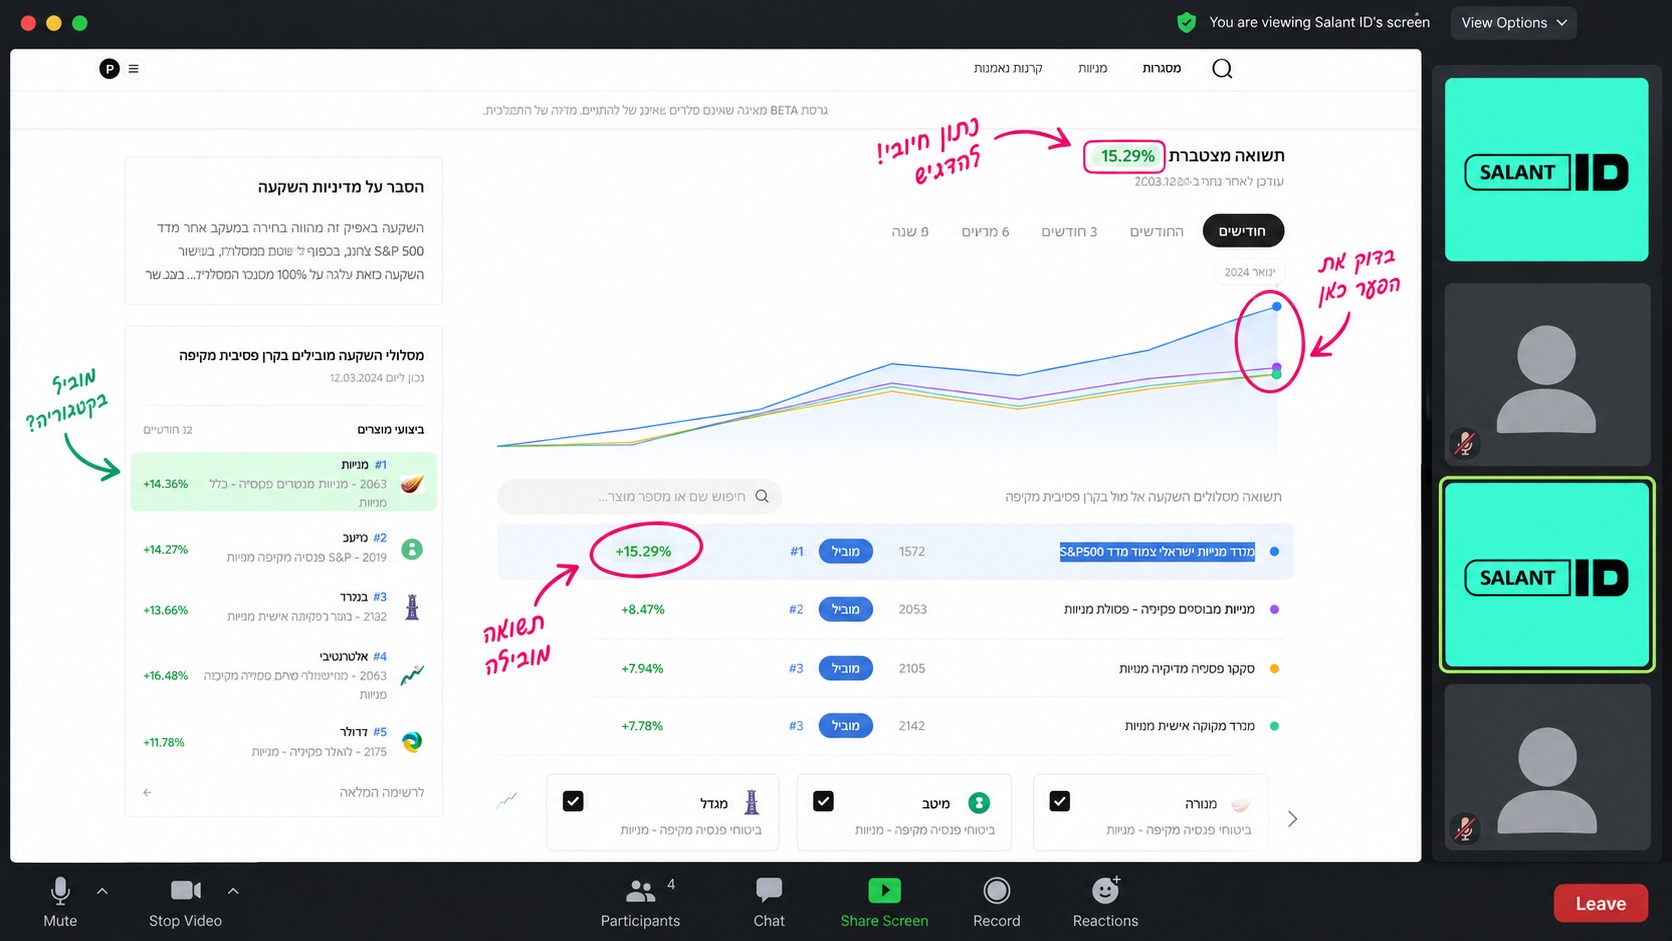
אחת התובנות המשמעותיות ביותר במחקר נגעה לאופן שבו המשתמשים הבינו את מדד FINQ rank.
הדירוג האלגוריתמי של FINQ אינו מבוסס על תשואות עבר בלבד, אלא משקלל מדדים נוספים, בהם רמות סיכון ופרמטרים פיננסיים שונים. אלא שמשתמשים רבים רגילים לבחון את איכותם של מסלולי השקעה בעיקר באמצעות התשואה שהם הניבו.
במהלך אחד מתרחישי הבדיקה נתקלו המשתתפים במסלול שדורג במקום השני לפי FINQ rank והציג תשואה של 20.79%, בעוד שמסלול אחר, בעל תשואה גבוהה יותר של 22.96%, דורג במקום ה-32 בלבד.
מבחינת המשתמשים, התוצאה נראתה לא הגיונית.
רגע, אם לקרן במקום ה-32 יש תשואה גבוהה יותר, אולי יש לכם באג במערכת?… איך יכול להיות שזה מקום שני וזה מקום 32 אם התשואה פה הרבה יותר גבוהה? אני הולך לפי התשואה.
התגובה הזו המחישה בעיה משמעותית: כאשר המשתמש אינו מבין כיצד התקבלה תוצאה מסוימת, הוא עלול לפרש אותה כטעות ולפקפק באמינות המערכת כולה.
האתגר במקרה הזה לא היה לשנות את האלגוריתם, אלא לשפר את הדרך שבה הממשק מסביר אותו. בעקבות הממצאים גובשו המלצות להוספת הסברים נגישים לצד הדירוגים, מתן הקשר ברור יותר למיקום המסלול והנגשת הפרמטרים שעליהם מבוססת ההשוואה.
התובנה הזו רלוונטית הרבה מעבר לעולם הפנסיוני. במוצרים מבוססי AI, שבהם משתמשים מקבלים תוצאות והמלצות מתהליכים חישוביים מורכבים, הצורך להסביר את ההיגיון שמאחורי התוצאה הופך לחלק מרכזי מחוויית המשתמש.
כשהמשתמש יודע מה הוא מחפש, אבל המערכת לא מבינה אותו
מקרה בוחן נוסף עסק באחת הפעולות הבסיסיות במערכת: חיפוש מסלול פנסיוני.
במהלך הבדיקות התבקשו המשתתפים לסייע לאישה בשם תמי, שהתחילה עבודה חדשה, לאתר מסלול פנסיוני שזכרה בשם "מגדל S&P".
המשימה נשמעה פשוטה, אך בפועל התגלו קשיים משמעותיים. החיפוש הציג מספר מוצרים בעלי שמות דומים, ובהם קרנות פנסיה מקיפות ומשלימות ומוצרי חיסכון נוספים העוקבים אחר מדד S&P 500.
משתמשים שלא הכירו את ההבדלים בין סוגי המוצרים התקשו לזהות איזו תוצאה מתאימה לחיפוש שלהם. חלקם ניסו לצמצם את התוצאות באמצעות הביטוי הכללי "קרן פנסיה", אך החיפוש לא החזיר תוצאות.
המחקר חשף פער בין האופן שבו המוצרים מסווגים במערכת לבין הדרך שבה משתמשים מחפשים אותם. המשתמש אינו מגיע בהכרח עם השם הרשמי של המסלול או עם מספר הקרן המדויק. לעיתים יש לו רק חלק מהמידע, והוא מצפה שהמערכת תעזור לו להשלים את החסר.
מתוך הממצאים גובשו המלצות לשיפור מנגנון החיפוש, להבחנה ברורה יותר בין סוגי מוצרים, לשיפור אפשרויות הסינון ולהוספת הסברים שיסייעו למשתמשים לאתר את פרטי המסלול במסמכים שברשותם.
המסקנה הייתה שממשק טוב לא צריך רק להציג את המידע הנכון, אלא גם להתאים את הדרך להגיע אליו למודל החשיבה של המשתמש.
פחות עומס, יותר שליטה: לתכנן את המידע בהתאם למשתמש
לצד מקרי הבוחן הספציפיים, המחקר הציף אתגר רחב יותר: כיצד להציג כמות גדולה של מידע מקצועי בלי להעמיס על המשתמשים?
הפלטפורמה של FINQ מאפשרת להעמיק במדדים כמו תשואות לתקופות שונות, הרכב חשיפה לנכסים, מדדי סיכון ונתונים אנליטיים נוספים. עבור משתמשים בעלי ידע פיננסי, המידע הזה עשוי להיות חיוני. אך עבור משתמשים אחרים הוא עלול ליצור בלבול ולהקשות על הבנת השורה התחתונה.
אחד המשתתפים תיאר זאת כך:
אני פשוט מתעלם ממנו כי זה יותר מדי… זה נראה לי קצת גדול עליי. אני צריך את הגרפים למעלה וזהו.
הממצא הזה חידד את הצורך לייצר חוויית שימוש שמתאימה לרמות שונות של מעורבות וידע.
אחד העקרונות שהובילו את ההמלצות היה Progressive Disclosure, או חשיפה הדרגתית של מידע: הצגת הנתונים המרכזיים והחשובים ביותר תחילה, לצד אפשרות להעמיק במידע מקצועי נוסף בהתאם לצורך.
בהתאם לכך, גובשו המלצות לחיזוק ההיררכיה הוויזואלית, שיפור גרפי ההשוואה, הבהרת הקשר בין מסננים לתוצאות ושיפור הנראות של רכיבים אינטראקטיביים.
כך ניתן לאפשר למשתמשים שמחפשים תשובה מהירה להתמצא במערכת בקלות, מבלי לוותר על עומק המידע שמשתמשים מתקדמים מצפים לקבל.
מהמחקר לאפיון: גם תהליך ההצטרפות צריך לעורר אמון
במקביל למחקר המוצר הקיים, העבודה עם FINQ כללה גם אפיון תהליכי Onboarding למוצר חדש לניהול פנסיוני מלא.
בשונה מצפייה במידע או השוואה בין מסלולים, הצטרפות לשירות כזה מחייבת את המשתמש לבצע פעולות משמעותיות: להזין פרטים אישיים ופיננסיים, להשלים שאלונים, לאמת זהות, לאשר הרשאות ולחתום על מסמכים.
האתגר היה לייצר תהליך שמצליח לעמוד בדרישות העסקיות והרגולטוריות, מבלי להפוך לחוויה ארוכה, מסורבלת או מאיימת.
במסגרת האפיון תוכננה חלוקה מדורגת של איסוף המידע, כך שהמשתמש יתחיל בפרטים הנדרשים ליצירת פרופיל ראשוני, ובהמשך ישלים נתונים מפורטים יותר.
תשומת לב מיוחדת ניתנה גם לתהליכי אימות הזהות, להסבר על ההרשאות הנדרשות ולחוויית ההמתנה לקבלת מידע מהמסלקה הפנסיונית וממקורות מידע נוספים.
הגישה הייתה להתייחס לכל שלב בתהליך כחלק מחוויית המשתמש, גם כאשר מדובר בדרישה טכנית או רגולטורית. להסביר מה קורה, מדוע נדרשת פעולה מסוימת ומה המשתמש יכול לצפות שיקרה בהמשך.
התוצאה: תובנות מחקר שהפכו למפת דרכים מוצרית
בסיום הפרויקט הועברו לצוות FINQ דוחות מחקר, ממצאי הערכת מומחה והמלצות מתועדפות לשיפור הממשק ותהליכי המשתמש.
התוצרים סיפקו לצוותי המוצר והפיתוח תמונה מבוססת של האופן שבו משתמשים שונים מבינים את הפלטפורמה, היכן נוצרים פערים בין הציפיות שלהם לבין התנהגות המערכת ואילו שינויים עשויים לשפר את חוויית השימוש.
מעבר להמלצות נקודתיות, הפרויקט המחיש את החשיבות של מחקר משתמשים בפיתוח מוצרים טכנולוגיים מורכבים. גם כאשר המערכת מבוססת על אלגוריתמים מתקדמים ומידע עשיר, ההצלחה שלה תלויה במידה רבה ביכולת להנגיש את המידע ולייצר תחושת הבנה ושליטה.
כי בסופו של דבר, חוויית משתמש טובה לא נמדדת רק במה שהמערכת מסוגלת לעשות, אלא במה שהמשתמש מצליח להבין ולעשות באמצעותה.